
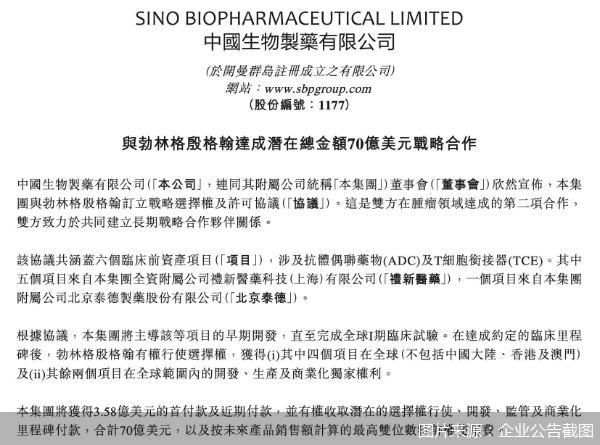
时隔两年多,中国生物制药再次“牵手”勃林格殷格翰。11月4日,中国生物制药发布公告称,公司与勃林格殷格翰订立战略选择权及许可协议,共涵盖六个临床前资产项目。中国生物制药将获得3.58亿美元的首付款及近期付款,潜在交易金额高达70亿美元。
本次合作是中国生物制药和勃林格殷格翰的第二次合作,也是中国生物制药年内第三笔国际授权,三笔交易叠加潜在总金额超百亿美元。放眼行业,国内创新药企业出海授权正迎来爆发期,多家头部药企接连交出BD大单。数据显示,今年前三季度,我国创新药对外技术授权约1300亿美元,已接近去年全年水平。
从引进方到授权方,两年间角色反转
中国生物制药公告显示,本次协议共涵盖六个临床前资产项目,涉及抗体偶联药物(ADC)及T细胞衔接器(TCE)。中国生物制药将获得3.58亿美元的首付款及近期付款,并有权收取潜在的选择权行使、开发、监管及商业化里程碑付款,合计70亿美元,以及按未来产品销售额计算的最高双位数特许权使用费。
根据协议,中国生物制药将主导合作项目的早期开发,直至完成全球I期临床试验。在达成约定的临床里程碑后,勃林格殷格翰有权行使选择权,获得其中四个项目在全球(不包括中国大陆、香港及澳门)及其余两个项目在全球范围内的开发、生产及商业化独家权利。
值得注意的是,这已经是中国生物制药和勃林格殷格翰在肿瘤领域达成的第二次合作。2024年4月,中国生物制药和勃林格殷格翰达成合作,共同在中国大陆开发和商业化勃林格殷格翰的肿瘤管线。合作涵盖勃林格殷格翰三个处于临床开发阶段的资产brigimadlin、zongertinib和BI 764532,以及若干早期临床资产。
2025年8月底,双方在中国大陆联合推广的宗艾替尼片(商品名:圣赫途®)获国家药监局上市批准,用于治疗存在HER2(ERBB2)激活突变且既往接受过至少一种系统治疗的不可切除的局部晚期或转移性非小细胞肺癌成人患者。今年5月,宗艾替尼片再次获批,单药用于治疗存在HER2(ERBB2)酪氨酸激酶结构域激活突变的不可切除的局部晚期或转移性非小细胞肺癌成人患者的一线治疗。
两年前还是引进方,如今成为对外授权方,北京中医药大学卫生健康法学教授、博士生导师邓勇认为,这一转变的本质是中国创新药从“引进来”到“走出去”的缩影,意味着中国原研管线实力获得跨国药企认可,双方从单向合作升级为双向战略伙伴,同时也是中国药企估值逻辑重构的信号,市场开始以全球管线价值评估企业。“70亿美元的潜在交易额,本质上是国际资本用真金白银为中国创新药的全球竞争力投票。”
不过,对于临床前资产的对外授权,医药行业分析师朱明军指出,临床前授权本质上是“卖观察权”,3.58亿美元首付款只占70亿美元总额的约5%。临床前里程碑兑现率约55%,这一比例到商业化阶段又将骤降,大量交易最终停留在首付款层面,后续里程碑能否兑现高度依赖分子能否顺利穿过临床验证的窄门。
就相关问题,北京商报记者向中国生物制药发送采访函,但截至发稿未获得回复。
BD转向,从卖单品到输出早期资产
本次合作已经是中国生物制药今年落地的第三笔国际授权。今年3月,公司将JAK/ROCK抑制剂罗伐昔替尼在全球的开发、生产及商业化权益独家授权赛诺菲,首付款1.35亿美元,潜在开发、监管及销售里程碑付款最高13.95亿美元;7月,与阿斯利康就PDE3/4抑制剂(研发代号:TQC3721)达成最高19亿美元的授权合作。算上本次与勃林格殷格翰的合作,中国生物制药年内国际授权潜在总金额已超百亿美元。
放眼行业,国内创新药企业出海授权正迎来爆发期。11月3日上午,国家发展改革委举行奋进“十五五”系列新闻发布会,介绍培育壮大新动能有关情况。其中提到,今年前三季度,创新药对外技术授权约1300亿美元,已接近去年全年水平。
在邓勇看来,创新药授权出海的热潮是供需两端同时成熟的结果。从供给端看,中国创新药的研发质量已经跨过分水岭。十年前中国药企对外授权多是me-too类仿创药,MNC买的是“中国便宜的研发产能”;而现在授权的ADC、双抗、TCE等项目,很多是first-in-class或best-in-class潜力的原研资产。从需求端看,全球MNC正面临严峻的“专利悬崖”。2025—2030年全球重磅药物专利集中到期,MNC的管线储备出现巨大缺口,自研跟不上,必须向外收购,而中国成为MNC补充管线的最优选择。
在这一背景下,多家头部药企今年接连交出对外授权大单。5月,恒瑞医药与百时美施贵宝达成全球战略合作及许可协议,共同推进13款涵盖肿瘤学、血液学及免疫学的早期项目,潜在总交易额可达到约152亿美元。同月,信达生物与辉瑞针对12款具备突破性临床潜力的肿瘤早期源头创新研发项目达成全球战略合作,交易总额达105亿美元。
值得注意的是,对外授权的逻辑也在发生变化。朱明军指出,中国药企的角色从“卖单品”转向了“持续输出早期资产”,BD不再是偶发事件,而是变成了可复制的管线产能变现。风险同样在放大。首付款占比持续走低意味着交易总金额的“纸面属性”越来越强,里程碑兑现率随阶段推进断崖式递减,真正能走到商业化分成的资产是少数。他强调,未来区分药企BD质量的关键,不是签了多少亿美元,而是首付款回收效率、保留权益的厚度,以及被退货后资产能否独立推进。
北京商报记者 王寅浩 宋雨盈


本网站所有内容属北京商报社有限公司,未经许可不得转载。 商报总机:010-64101978 版权合作:010-64101871
商报地址:北京市朝阳区和平里西街21号 邮编:100013 法律顾问:北京市中同律师事务所(010-82011988)

 网上有害信息举报 违法和不良信息举报电话:010-84276691 举报邮箱:bjsb@bbtnews.com.cn
ICP备案编号:京ICP备08003726号-1  京公网安备11010502045556号 互联网新闻信息服务许可证11120220001号


