
只需8元,普通人就能变身VIP在银行网点“插队”办理业务——这不是段子,而是正在二手交易平台运转的灰色产业链。近日,北京商报记者调查发现,原本属于高端客户专属的优先叫号权,被拆解成按次售卖的商品,从“私人银行号”到“VIP号”,卖家们主要通过远程代预约的方式,将银行贵宾权益打包出售。实测结果显示,这套灰色服务的成功率并非百分百,部分网点只认预约号不认人,让代预约服务得以落地;而也有网点开启定位校验,直接拦截了这类远程代预约操作。当叫号优先权被明码标价,不仅扰乱了银行正常服务秩序,更侵蚀着普通客户的公平体验。
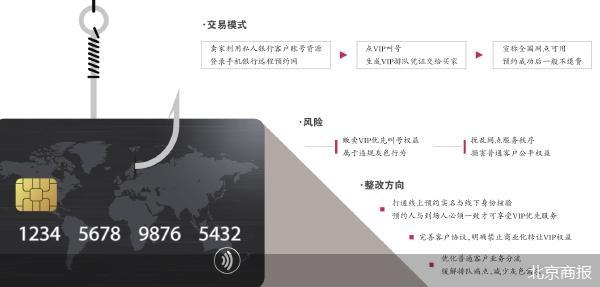
私行叫号按次售卖
8元即可网点插队
只需8元左右,就能在二手交易平台买到私人银行级别的VIP优先叫号资格,无需高额资产门槛,普通客户也可直接在网点插队、优先办理柜面业务。近日,北京商报记者调查发现,一批卖家通过远程代预约兜售VIP排队号,形成一条售卖优先服务权益的灰色产业链。
在二手交易平台检索“银行取号”“私人银行VIP取号”,即可找到多位售卖商家。以其中一款“国有大行私人银行A号VIP取号服务”为例,该产品标价8.88元/次,商品页面宣称“全国任意网点都可以,VIP号可以插队”。在商品界面中,商家将银行客户等级划分为三档,A档为私人银行客户、B档为财富管理客户、C档则是理财客户,其中A类私人银行的插队优先级最高。交易规则写明,卖家仅负责远程取号,一旦成功取号,不予退款。
另一款“国有大行秒叫号、免排队”的商品标价为8元,分为普通VIP以及最高等级VIP号,标价分别为5元/次、8元/次,商家称挂号后可全国网点通用。
北京商报记者以想要插队办理业务的普通用户身份进行了咨询,多位卖家确认,无需拥有高净值账户,只要购买服务后到网点即可插队办理业务。从操作模式来看,卖家主要依托手机银行网点预约叫号功能,用私人银行账号资源远程发起网点取号,生成VIP优先排队凭证,再交由普通用户使用。
北京商报记者注意到,多个商品页面标注“已售10+”“好评100%”的标识。为什么这类生意能够在二手平台存活?分析人士认为,从需求端看,部分银行热门网点业务办理排队时间长,不少用户为节省时间愿意花钱购买优先叫号权,催生灰色需求。
中国(香港)金融衍生品投资研究院院长王红英指出,将原本面向高净值VIP的银行服务权限肆意贩卖,该行为本身涉嫌违规。一方面,这类VIP账号信息仅限私人银行相关人员掌握,交易多为信息泄露所致,容易扰乱银行正常服务秩序。另一方面,买卖VIP账号带来的插队现象,也损害了普通排队客户的权益。
核验松紧不一
有网点可办理业务
那么,被倒卖的私人银行VIP预约号,究竟能否在网点正常使用?北京商报记者就此开展了实测,结果显示,因不同银行网点挂号规则不同,这类代预约服务并非“全国通用、百分百成功”。北京商报记者在一家国有大行网点实测时发现,商家提供的操作模式为,由其登录手机银行App远程替买家预约VIP排队号,买家本人只需前往网点,就可凭该号插队办理业务;但这家银行网点开启了定位校验,异地远程代预约的操作直接被拦截,服务无法落地。
换至另一家国有大行网点,这套代预约流程顺利跑通。卖家登录手机银行App,将账号定位修改为买家所在网点,成功完成VIP挂号预约,生成的排队号为V101。预约成功时系统显示预计等候4人,随后北京商报记者持该叫号单被优先叫号,顺利在银行柜台完成业务咨询。
北京商报记者从上述国有大行网点现场了解到,该行网点服务私人银行、财富管理客户、白金卡、金卡等贵宾群体,客户在该行连续3个月保持20万元总资产,即可达标基础VIP;私人银行客户准入门槛为600万元金融资产。网点专门设置两个VIP专属窗口,配套理财室窗口,定向服务贵宾群体。
“持有VIP账号的客户享受优先叫号权益”,网点一位客户经理称,其也证实,在当前系统规则下,他人帮忙预约生成的贵宾号,持号到场人员可以正常办理业务。不过,当网点到店贵宾客户集中时,贵宾队列内部同样需要按叫号顺序等候。
在金乐函数分析师廖鹤凯看来,银行贵宾权益出现倒卖,是金融服务分层体系下衍生的灰色现象。银行设置VIP门槛,是对高资产客户的差异化服务,这个商业安排本身没问题,但线上预约系统的设计,没有跟上权益“不可转让”的规则要求。实测出现差异的根源在于银行线上预约系统与线下网点核验机制不统一,部分网点只核验预约号,不做预约人与到场人身份校验,使得代预约号可以落地。另一批网点叠加IP、定位校验,拦截异地代预约。
账号倒卖暗藏风险
银行需筑牢实名核验防线
“这类账号租借、预约权益售卖行为本身暗藏多重风险,”王红英指出,一方面私人银行账号绑定个人身份信息,出借账号违反银行客户协议,一旦被银行监测到异常登录、异地使用、多人共用账号等情况,账号很可能被限制功能。想要防范此类违规违法行为,银行应当优化网点预约叫号系统,打通线上预约账号实名信息与线下柜面身份核验,VIP优先级叫号增加实名核验,预约人与现场办理人必须一致方可享受VIP优先服务,从技术层面封堵漏洞,严格禁止窗口串号等违规操作。同时,银行应当完善财富客户协议,明确禁止商业化转让、售卖VIP增值等权益。
从行业角度,单纯堵号治标不治本。廖鹤凯强调,银行治理需要双管齐下:一是打通线上预约、线下叫号、柜面核验链路,把优先权益预约账号实名和到场办理人身份做强绑定,不能只认预约号不认人;二是完善风控策略,对频繁异地改定位、批量代预约的账号进行监测、限制甚至封禁,压缩倒卖生存空间。同时,银行也可以优化普通客户的等候分流机制,缓解大众排队痛点,减少对“插队号”的需求。
对金融消费者而言,应当摒弃花钱买优先的想法,拒绝参与此类灰色交易,选择错峰办理业务、银行线上渠道办理业务等正规途径,减少线下等待时间。
北京商报金融调查小组


本网站所有内容属北京商报社有限公司,未经许可不得转载。 商报总机:010-64101978 版权合作:010-64101871
商报地址:北京市朝阳区和平里西街21号 邮编:100013 法律顾问:北京市中同律师事务所(010-82011988)

 网上有害信息举报 违法和不良信息举报电话:010-84276691 举报邮箱:bjsb@bbtnews.com.cn
ICP备案编号:京ICP备08003726号-1  京公网安备11010502045556号 互联网新闻信息服务许可证11120220001号


