
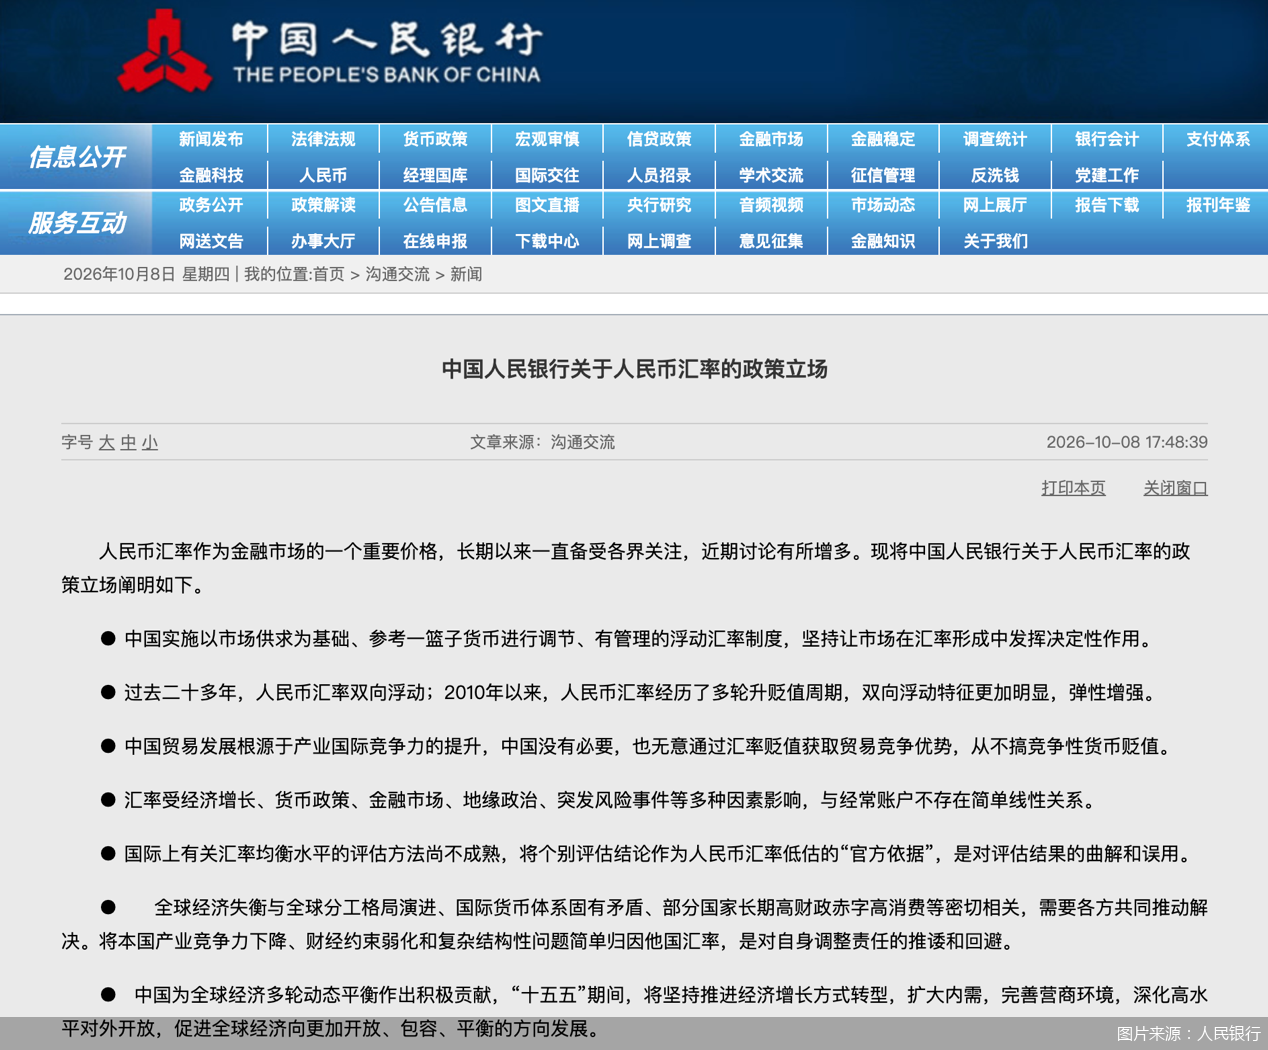
“中国没有必要,也无意通过汇率贬值获取贸易竞争优势,从不搞竞争性货币贬值。”10月8日,中国人民银行发布《中国人民银行关于人民币汇率的政策立场》(以下简称《政策立场》),围绕汇率制度安排、汇率水平变化、汇率与贸易竞争力、国际评估方法及全球失衡治理等议题系统回应市场关切,阐明官方立场。
《政策立场》明确,中国实施以市场供求为基础、参考一篮子货币进行调节、有管理的浮动汇率制度,坚持让市场在汇率形成中发挥决定性作用。将单一评估结果作为人民币汇率低估的依据,是对评估结果的曲解和误用。向前看,影响人民币汇率的因素较为多元,推动升值和贬值的因素都存在,汇率走向还有不确定性。有分析人士指出,《政策立场》既是对外回应不合理指责,也是对内引导市场预期、明确政策边界的主动作为。
不预设汇率目标水平
人民银行此番发文,首先重申汇率制度的底层逻辑。
回溯过往,1993年党的十四届三中全会提出建立以市场供求为基础的有管理的浮动汇率制度,2003年党的十六届三中全会要求完善人民币汇率形成机制,2005年深化人民币汇率市场化形成机制改革,2013年党的十八届三中全会进一步作出完善人民币汇率市场化形成机制的重要部署。
《政策立场》指出,作为大国经济体,市场化的汇率机制符合中国的战略利益和发展需要,也为提高货币政策自主性、有效性提供了重要支持。中国实施的是以市场供求为基础、参考一篮子货币进行调节、有管理的浮动汇率制度。
市场实践表明,这一汇率制度具备三大特征,分别是:坚持让市场在汇率形成中发挥决定性作用;重点防范汇率短期大幅波动尤其是短期急剧贬值影响金融稳定;不断增强汇率政策透明度。“人民银行不预设汇率目标水平,不干预汇率长期趋势,保持汇率弹性和双向浮动。2017年后,人民银行退出常态化外汇干预。”《政策立场》表示。
制度框架既定,人民币汇率走出了怎样的曲线?《政策立场》提到,2005年汇改以来,人民币汇率双向浮动,在国际主要货币中总体保持强势。2010年以后,人民币汇率升贬值周期交替,双向浮动特征更加明显,汇率弹性明显增强。2025年以来,人民币汇率双向浮动、有序升值。
就近况而言,进入2026年,随着美元指数和美债收益率较快上行,非美货币普遍贬值,人民币对美元汇率总体延续升值走势。综合人民银行和Wind数据,年内人民币中间价累计升值2921个基点,在岸人民币、离岸人民币对美元汇率升值幅度分别达到4.13%、3.89%。
中国首席经济学家论坛国际金融研究院资深研究员刘涛认为,从国内政策逻辑看,人民银行需要向市场传递清晰、一致的政策信号。结合年内人民币对美元汇率走势,人民银行有必要阐明政策框架的底层逻辑,稳定市场预期。汇率制度具备的三大特征清晰地界定了人民银行的政策边界——长期趋势由市场决定,短期极端波动则有底线管理。
从未搞竞争性货币贬值
此外,《政策立场》重申:中国没有必要,也无意通过汇率贬值获取贸易竞争优势。
人民银行用一组历史数据支撑上述观点:2005—2008年人民币对美元升值21%、2010—2014年升值10%、2020—2021年升值9%,同期中国出口在全球份额分别上升2.4个、2.8个和1.7个百分点。而2016年人民币对美元贬值7%、2022年人民币贬值超8%,同期中国出口在全球份额均下降0.7个百分点。
这也意味着,过去人民币多轮升值并未影响中国贸易发展,贬值时期中国出口份额也没有更快提升。而数据背后是结构性变化:中国出口正从低端劳动密集型产品向中高端、多样化产品转变,过去五年高技术产品进出口年均增长7.9%,2025年增速升至11.4%,对整体外贸增长贡献率接近六成。叠加外贸企业更多使用汇率避险手段,中国贸易对汇率变化的敏感度明显下降。
《政策立场》进一步强调,从亚洲金融危机期间承诺人民币不贬值,到2008年金融危机期间保持汇率稳定,中国是负责任大国,在过去多轮次、高强度外部冲击中,从未搞竞争性货币贬值,从未顺势推动人民币贬值来促进出口。
对于人民币汇率,人民银行的立场始终是清晰的。北京商报记者注意到,年初以来,人民银行已经多次公开表态,“中国没有必要,也无意通过汇率贬值获取贸易竞争优势”。
此外,2025年全球外汇市场日均交易量接近10万亿美元,其中人民币日均外汇交易量超过8000亿美元。人民币外汇交易中,约80%发生在香港、伦敦等离岸市场,仅20%发生于内地在岸市场。《政策立场》指出,每一笔交易都在影响汇率走势,中央银行基本不具备影响汇率中长期走势的干预实力,一国也不可能通过长期压低汇率就能持续增强贸易竞争力。
《政策立场》还提到,汇率是货币之间的一种比价关系,受经济增长、货币政策、金融市场、地缘政治、突发风险事件等多重因素影响。分析汇率变化,不仅要看货物贸易,也要看服务贸易;不仅要看经常账户,也要看金融账户;不仅要关注经济基本面因素,也要关注预期等因素。
双向浮动仍是基准场景
围绕汇率评估,历经长期发展,在学术研究中衍生出多类均衡汇率评估模型。各模型依托不同的理论基础、数据来源、参数设定和计量方法,加上汇率影响因素复杂,测算所谓均衡汇率水平客观讲难度很大,不同评估结果差异往往较大,至今难以形成有说服力的共识性结论。
《政策立场》强调,将国际货币基金组织(IMF)的外部平衡评估(EBA)结果作为人民币汇率低估的依据,是对评估结果的曲解和误用,对汇率缺乏必要的专业认知。IMF评估的是实际有效汇率,不应被曲解为对名义汇率的看法。
《政策立场》指出,实际有效汇率由名义有效汇率和国内外相对价格共同决定,更多反映的是一国经济供需关系等宏观和经济结构层面的影响。但个别观点有意或无意将IMF的外部平衡评估结果引导到人民币名义汇率上,甚至是人民币对美元汇率上,用作汇率指责的“官方依据”。实际上,IMF对中国的政策建议主要是积极扩大内需等结构调整政策,而非推动人民币汇率升值。
汇率只是表象,真正需要共同求解的是全球经济失衡。《政策立场》表示,全球经济失衡是产业分工格局演进、国际货币体系固有矛盾等共同作用的结果,需要逆差国和顺差国共同行动;将本国产业竞争力下降简单归因于他国汇率,是对自身调整责任的推诿和回避。
《政策立场》亦明确,中长期政策承诺更有利于稳定预期。各国应制定中长期政策方案,作出明确承诺并坚定执行,避免来回“翻烧饼”。试图在一到两年内解决全球经济结构性问题并不现实,政策短期急转可能适得其反。
刘涛坦言,IMF的外部平衡评估结果被西方国家用作指责人民币汇率低估的“官方依据”,对人民币汇率政策形成了持续的外部干扰。人民银行对此进行正本清源,明确指出这是“对评估结果的曲解和误用,对汇率缺乏必要的专业认知”。这一表态实质上是对国际汇率话语权的一次主动回应。
刘涛分析称,整体来看,《政策立场》是近年来人民银行少有的以专题文件形式就汇率问题进行全面表态,其发布的核心考虑在于全球经济失衡和汇率议题政治化的背景下,人民银行以透明化、系统化的方式阐明政策框架,既是对外回应不合理指责,也是对内引导市场预期、明确政策边界的主动作为。
展望人民币汇率后续走势,《政策立场》指出,影响汇率的因素较为多元,推动升值和贬值的因素都存在,汇率走向还有不确定性,双向浮动仍是基准场景。东方金诚首席宏观分析师王青判断,短期内人民币汇率有望延续稳中偏强走势,后期要关注我国出口增速变化,以及海外主要经济体货币政策调整等因素对美元指数的影响。
北京商报记者 廖蒙


本网站所有内容属北京商报社有限公司,未经许可不得转载。 商报总机:010-64101978 版权合作:010-64101871
商报地址:北京市朝阳区和平里西街21号 邮编:100013 法律顾问:北京市中同律师事务所(010-82011988)

 网上有害信息举报 违法和不良信息举报电话:010-84276691 举报邮箱:bjsb@bbtnews.com.cn
ICP备案编号:京ICP备08003726号-1  京公网安备11010502045556号 互联网新闻信息服务许可证11120220001号


