
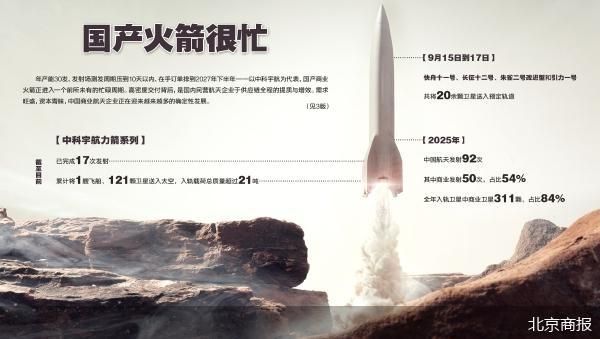
年产能达30发、发射场测发周期(火箭从进场到完成全部发射准备的总时间)压缩至10天以内、在手订单排到2027年下半年——以中科宇航为代表的国产商业火箭,正进入前所未有的忙碌周期。
9月20日12时03分,中科宇航力箭一号遥十八运载火箭“超智算号”在东风商业航天创新试验区点火升空,以“一箭九星”方式将超智算一号等9颗卫星送入预定轨道。
至此,力箭系列已完成17次发射,累计将1艘飞船、121颗卫星送入太空,入轨载荷总质量超过21吨。
高密度交付背后,是国内民营航天企业在供应链全流程上的提质增效。力箭一号运载火箭副总指挥孟祥福向北京商报等媒体表示,在产能端,中科宇航依托广州南沙生产基地的脉动式节拍化生产线提速;在发射端,公司通过专属发射工位和配套技术厂房压缩准备周期,并对测试流程进行模块化拆解和标准化固化。
多领域载荷各取所需
此次发射的9颗卫星来自多家研制单位,应用方向各不相同,一同搭乘力箭一号“拼车”升空。
北京商报记者了解到,火箭由超智算(北京)科技有限公司独家冠名,系国内运载火箭首次获算力领域企业独家冠名,星箭一体化全域搭载AI算力也属首次。
箭上搭载的“超智算一号”主载荷为4米可见光相机和AI计算机。与传统遥感卫星先将拍摄的影像全部传回地面、再由地面处理的模式不同,该卫星可在太空直接完成影像解析和目标识别,仅下传高价值结果信息——从卫星拍摄到地面获取目标信息的时间,由过去的数小时缩短至分钟级。
据悉,这种在轨处理能力主要面向需要快速响应的场景。例如地震、洪水等灾害发生后,卫星过境后短时间内即可识别受灾区域的道路损毁、建筑坍塌情况,为抢险救援争取时间;日常还可用于自然资源监管、生态环保和海洋监测等领域。
其余卫星分属不同领域。西北工业大学抓总研制的秦岭卫星01星、02星,主载荷为高分辨率“全色+多光谱”相机,重点服务秦岭、黄河等区域生态保护和高质量发展;天津星瞰九州科技有限公司抓总研制的谛听01组A/B/C星,其所属谛听星座是我国首次采用三星编队开展商业天基射频数据采集的卫星星座;银河航天联合鹏城实验室、南方科技大学等单位研制的鹏城首发星(鹏城南科一号),将在轨分时开展5G-NTN星地通信、星载AI智能算力以及100Gbps高速星地激光通信验证;上海卫星工程研究所研制的浦江四号卫星、中国科学院力学研究所研制的云霄探路者卫星,则分别执行各自的科学探测与技术试验任务。
这些卫星来自不同单位、接口各异,要拼同一枚火箭升空并非易事。力箭一号运载火箭副总师孙良杰告诉北京商报记者,此类任务难点集中在三个方面:多星在箭上的空间布局、不同卫星的电气和机械接口适配,以及多星分离时的时序控制——必须保证每颗卫星先后分离、互不干扰,各自安全入轨。
产能与交付迎考
承接旺盛的市场需求之后,从供应链到发射场,如何保障产能与交付成为下一道考题。
供应链方面,孟祥福向北京商报记者介绍,中科宇航在生产上采用“核心产品自研、通用产品社会化采购”的策略,配合模块化设计和脉动式总装线,把火箭从定制化科研项目转变为可批量交付的标准化产品。同时,公司依托稳定的订单预期开展集中采购和关键零部件备货,以规模效应降低采购成本。
发射场方面,如前文所述,力箭一号近期将采用“一箭三星”方式执行首次海上发射任务,发射地点据悉在广东附近海域,这背后有中科宇航与广东省珠江海运有限公司、阳江商业航天科技有限公司合资成立的广东商业航天技术服务有限公司提供协同保障。根据广东省2024年印发的商业航天行动方案,阳江正在规划建设卫星发射母港和海上发射基地。
苏商银行特约研究员付一夫向北京商报记者指出,得益于政策赋能、技术迭代、市场需求与产业协同四个维度的良性循环,国内商业航天产业得以持续蓬勃发展。
付一夫解释称,一是政策体系不断完善,国家持续放开商业航天发展限制,优化行业监管模式与发射审批机制,有序开放航天基础设施资源,为民营航天主体开展研发、发射、组网业务提供便利。二是技术迭代与供应链能力持续提升,航天技术工业化、商业化迭代不断推进,一箭多星、常态化高频发射成为行业常态,核心供应链自主可控体系不断完善,上下游专业化分工持续细化,降低了研发与发射成本。三是多元化下游市场需求持续释放,低轨卫星组网、太空算力、遥感监测、应急防灾、卫星通信等商用场景不断拓宽,政企领域常态化采购稳步增加,各类航天应用从单一发射服务延伸至数据应用、终端服务等全链条业务。四是产业集聚与资本赋能不断增强,资本市场持续聚焦商业航天赛道,为企业技术研发和产能扩张提供资金支撑。
产业持续“高温”
9月15日至17日,中国商业航天捷报频传。
其间,朱雀二号改进型、引力一号、长征十二号、快舟十一号分别在东风商业航天创新试验区、东海海域、海南商业航天发射场和酒泉卫星发射中心接连执行发射任务,共将20余颗卫星送入预定轨道。其中,三发承担了低轨卫星互联网星座组网任务;朱雀二号改进型和引力一号两发由民营企业研制的火箭,拉开了民营商业航天规模化参与星座组网的序幕。
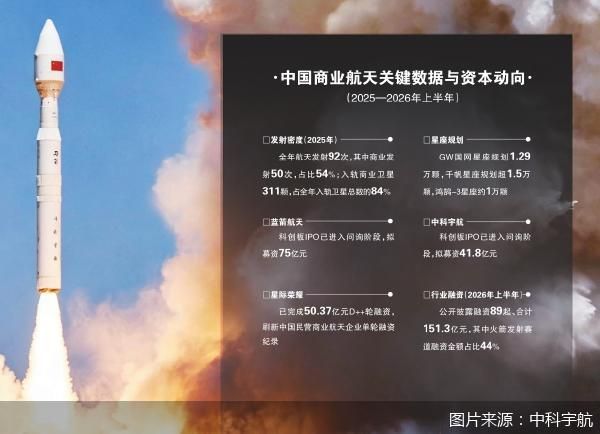
密集发射的背后,是星座组网带来的确定性需求。头豹研究院发布的《2026年中国商业火箭行业概览》显示,2025年中国全年航天发射92次,其中商业发射50次,占比54%;全年入轨卫星中,商业卫星311颗,占比84%。需求侧,GW国网星座规划12992颗,千帆星座规划超15000颗,鸿鹄-3星座约10000颗。按照国际电信联盟“先申报、先协调、先使用”的频轨资源规则,星座需在7年内发射首星、9年内完成10%部署、12年内完成50%部署,这些时限要求在一定程度上倒逼发射节奏加快。
需求旺盛也带动资本加速入场。公开信息显示,蓝箭航天科创板IPO已进入问询阶段,拟募资75亿元;中科宇航在IPO申请获受理15天后进入问询阶段,拟募资41.8亿元,按入轨载荷质量计,该公司2025年在国内民营商业火箭发射领域的市占率约为63%;星际荣耀已完成50.37亿元D++轮融资,刷新中国民营商业航天企业单轮融资纪录。据统计,2026年上半年,国内商业航天行业公开披露融资151.3亿元,其中火箭发射赛道融资金额占比44%。
需求旺盛、资本青睐,中国商业航天企业正迎来越来越具确定性的发展机遇。
北京商报记者 王天逸
图片来源:中科宇航


本网站所有内容属北京商报社有限公司,未经许可不得转载。 商报总机:010-64101978 版权合作:010-64101871
商报地址:北京市朝阳区和平里西街21号 邮编:100013 法律顾问:北京市中同律师事务所(010-82011988)

 网上有害信息举报 违法和不良信息举报电话:010-84276691 举报邮箱:bjsb@bbtnews.com.cn
ICP备案编号:京ICP备08003726号-1  京公网安备11010502045556号 互联网新闻信息服务许可证11120220001号


