
随着港股上市银行2026年半年报陆续“放榜”,天津银行交出了一份喜忧交织的“成绩单”。一度距离万亿资产关口仅一步之遥的天津银行,截至上半年末资产规模回落至9695.06亿元。此番缩表是该行主动放弃“规模至上”,转向提质增效的战略取舍,但背后暴露的经营短板与风险隐患,也让该行的转型阵痛全面显性化:上半年,依靠负债端降本,天津银行守住了净息差,撑起利息收入基本盘;受结算清算、理财、代理承销等业务拖累,中间业务多点承压;在信贷主动收缩的背景下,不良、关注类贷款指标反而边际走弱。从全力冲刺规模到转向质量优先,万亿大关门前踩下刹车的天津银行,又该如何破解盈利与资产质量的双重考验,渡过阵痛期?
万亿关口之下“失速”
距离万亿资产仅一步之遥,天津银行却在2026年上半年踩下了规模扩张的“刹车”。
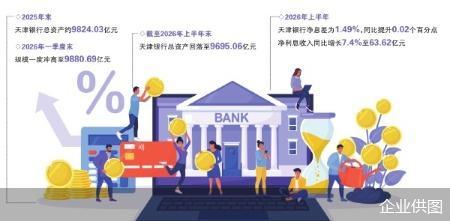
财报数据显示,2025年末天津银行总资产约9824.03亿元;到今年一季度末,规模一度冲高至9880.69亿元,距离万亿资产大关咫尺之遥,市场普遍预期其将在上半年叩开“万亿城商行”的大门。但实际情况却在二季度出现反转,截至上半年末,该行总资产回落至9695.06亿元,也终结了该行延续多年的扩表之路。
规模收缩的表象之下,是天津银行整张资产负债表的深度调整。资产端,贷款作为银行核心生息资产,上半年客户贷款及垫款余额达4744.13亿元,较上年末小幅下滑1%。其中个人贷款成为压降的主力军,半年内减少138.4亿元,较去年末下降17.3%,消费贷、经营贷、住房按揭同步走弱。对此天津银行解释称,源于“持续调整优化资产结构,适度控制互联网合作贷款业务规模”。对公贷款基本保持稳定,仅较上年末微降0.9%,也体现出该行对公信贷投放稳健、零售信贷主动调整的思路。
值得一提的是,天津银行在财报中明确表态,要“坚持稳中求进、提质增效,不拼规模拼质量,不拼速度拼效益”。
但梳理整张报表不难看出,现实的矛盾已经开始显现。资产端,个人贷款收缩,对公信贷投放偏谨慎;负债端,持续沉淀下来的存款,需要寻找到适合且稳健的配置出口,在资产扩张脚步放缓的情况下,如何盘活存量资金、提升资金运用效率,也成为影响该行盈利能力的关键变量。
博通咨询首席分析师王蓬博认为,本次缩表本质上是天津银行一次主动的资产结构调整。主观层面,银行主动收缩风险偏高的互联网联合贷款,控制资产扩张节奏,把资产质量放在规模增速之上;客观环境上,市场优质信贷项目供给不足,流入的存款缺少适配的投向,造成资金沉淀。叠加存款定期化带来的负债成本抬升,也促使银行不再盲目扩表,避免低收益资产拉低整体息差水平。综合来看,银行正在重新权衡风险与收益,规模增长已不再是首要目标。
中间业务多点承压
进一步拆解来看,2026年上半年天津银行的净息差为1.49%,同比提升0.02个百分点,净利息收入同比增长7.4%至63.62亿元。但息差的改善,并非资产端收益走强带来的,核心功劳源于负债端的成本管控。
上半年该行总生息资产平均收益率由3.77%降至3.35%,总付息负债平均付息率由2.21%下降至1.82%。天津银行也在财报中指出,主要得益于该行坚持“存款立行”理念,以打好“存款攻坚战”“成本攻坚战”为抓手,持续优化存款结构、提升负债质量,付息成本得以有效降低。
不过,负债端降本空间已相对有限。从客户存款结构看,上半年该行公司存款总额较上年末下降2.1%,其中公司活期存款下降1.1%,公司定期存款下降3.9%;个人存款总额较上年末增长4.5%,但个人活期存款下降4.5%,个人定期存款增长5.8%。个人存款定期化趋势延续,而对公、零售两端的低成本活期存款占比同步回落,这也意味着,后续依靠负债端压降付息成本的操作空间正在不断收窄。
一边是净利息收入逆势增长,另一边,天津银行的营业收入、归母净利润却双双走弱,上半年分别同比下滑3.7%、8%。深究原因,本应充当业绩第二增长曲线的非息业务,成为主要拖累项。
报告期内,天津银行手续费及佣金净收入为7.2亿元,同比下降8.8%。细分业务全线承压,其中结算及清算手续费降幅最大,同比下降36.5%至2.83亿元;代理佣金及承销服务费、理财服务费也同步走弱,同比分别下滑17.8%、27.2%。
由此可见,天津银行的中间业务正面临多点受挫,营收结构进一步向净利息收入倾斜。
王蓬博指出,这种盈利模式,最大隐患在于收入结构过于单一,盈利表现高度绑定市场利率环境。倘若后续利率继续下行,净息差被进一步压缩,银行利润将直接受到冲击。非息业务持续疲软,意味着该行缺少可以对冲周期波动的收入来源。
而对于存款定期化趋势,王蓬博认为,这将持续抬升潜在负债成本,负债降本红利并不具备长期可持续性。天津银行需要持续深耕代销、结算等中间业务赛道,优化收入结构,降低对利息净收入的过度依赖。
在中国企业资本联盟副理事长柏文喜看来,想要做强中间业务,天津银行应当发力交易银行、代发业务、政务社保、托管、财富管理等业务。
不良“蓄水池”压力仍存
规模收缩的背后,天津银行的风险也并未随之出清。截至报告期末,天津银行不良贷款率升至1.77%,较上年末抬升0.07个百分点,不良贷款余额达到85.8亿元,较年初继续增加。
风险压力不只体现在已经暴露的不良贷款上,还进一步向关注类、逾期贷款等前端预警指标传导。截至2026年6月末,该行关注类贷款规模增至196.24亿元,占比走高至4.01%,半年新增24.78亿元。这部分存在向下迁徙可能的贷款,正在成为该行资产质量压力的“蓄水池”。
分板块来看,对公端制造业风险集中爆发,制造业不良率从上年末的5.21%飙升至8.84%,上升3.63个百分点,制造业不良已经占到公司客户不良总额的近三成,成为对公风险最主要的来源。
而零售端同样不容乐观,虽然个人贷款规模压降,但天津银行个人贷款不良余额仍有所走高,不良率攀升至5.77%,较上年末上升1.13个百分点。与此同时,该行拨备覆盖率为170.23%,较上年末小幅回落1.33个百分点,风险缓冲垫略有变薄。
对此,柏文喜认为,缩表只是做信贷规模的分母减法,只能减少新增风险的生成,却无法快速消解已经形成的存量风险包袱。即便停止向部分高风险领域新增放贷,过去积累的互联网联合零售业务、部分制造业大户、租赁商务服务业的风险仍会持续暴露。
柏文喜表示,天津银行后续资产质量走向,应紧密结合本地基本面观察,重点跟踪天津地区国企与城投化债节奏、装备制造、化工等重点制造业客户现金流状况,以及区域民企风险演化。同时要持续关注拨备覆盖水平与不良核销处置力度,才能更客观判断真实风险变化。
谈及天津银行后续的突围方向,柏文喜建议,对公业务应当锚定科创、绿色、本地优质制造、产业链客户,坚持按风险合理定价,而不是简单追求信贷规模扩张;零售业务要转向自营抵押贷、经营贷白名单模式,深挖代发工资、市民生活场景,减少对外部互联网助贷渠道的依赖;负债端重点通过代发、国库、交易结算沉淀低成本活期存款,缓解存款定期化带来的成本压力;中间业务层面,要发力财富管理与托管等业务。
针对上半年资产缩表、贷款压降、中间业务收入下滑以及资产质量承压等问题,北京商报记者向天津银行进行采访,但截至发稿未收到回复。
北京商报记者 孟凡霞 周义力


本网站所有内容属北京商报社有限公司,未经许可不得转载。 商报总机:010-64101978 版权合作:010-64101871
商报地址:北京市朝阳区和平里西街21号 邮编:100013 法律顾问:北京市中同律师事务所(010-82011988)

 网上有害信息举报 违法和不良信息举报电话:010-84276691 举报邮箱:bjsb@bbtnews.com.cn
ICP备案编号:京ICP备08003726号-1  京公网安备11010502045556号 互联网新闻信息服务许可证11120220001号


