
自2007年iPhone把人塞进触屏逻辑时起,手机业的叙事过去多为加法:通信基础上,加入办公、影音娱乐、日常消费……AI作为一项内置功能、或是屏幕上的某个App包含于系统当中。
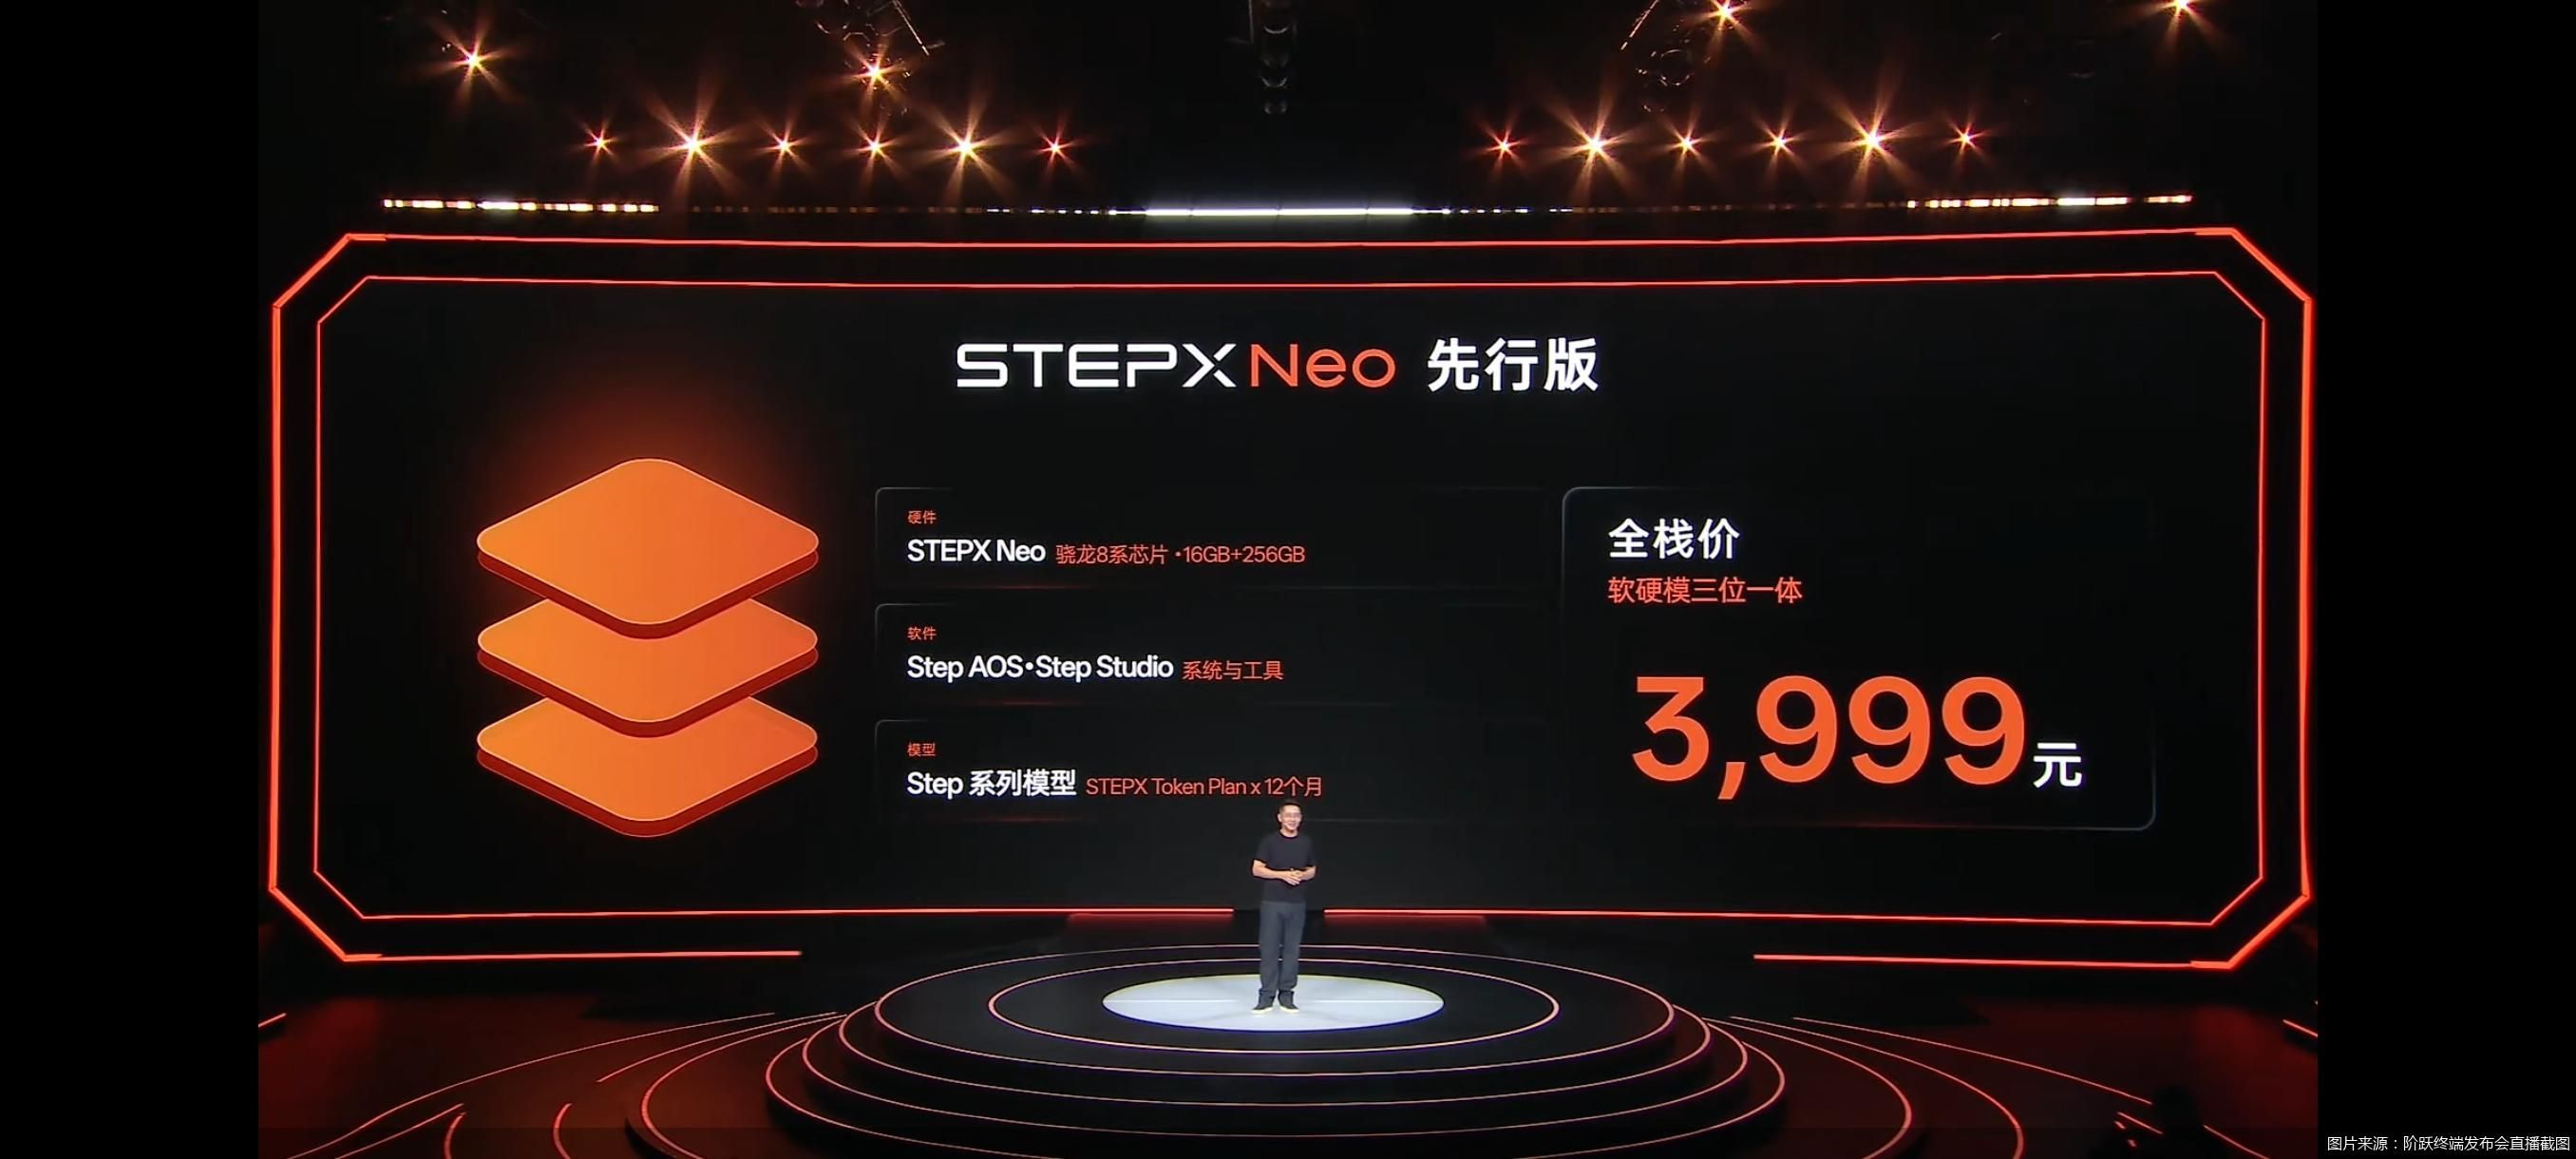
时下,阶跃星辰尝试换一种顺序,自造一副身体容纳所谓的原生智能——10月13日晚,阶跃星辰旗下品牌阶跃终端发布了大模型原生智能体手机STEPX Neo先行版,搭载自研操作系统Step AOS与个人智能体Amoo,统一采用骁龙8系芯片、16GB+256GB的较小容量存储,售价3999元。
这一定价里除了手机,还包括Step AOS系统、Step Studio开发工具,以及连续12个月、每月百亿Token的模型调用额度。阶跃称之为一次“软硬模”全栈定价。
横向对比,一个月前开售的豆包手机(努比亚NaviX Ultra)售价5999元起,阶跃把AI手机的价格段大幅拉向中端档位。
发布会上,阶跃星辰董事长印奇提到,个人终端20年迭代一次。言下之意,这家模型起家的公司,有意在属于AI的时段里挤进终端的顶级牌桌。
但大市并不足够景气。发布会同日,国际数据公司(IDC)公布三季度中国智能手机市场数据:出货量约5790万台,同比下降15.4%,跌幅较上半年明显扩大;市场“量跌价升”,存储及元器件成本上行推高新机定价,安卓厂商与长尾品牌承压,华为是头部厂商中唯一实现双位数增长的品牌。
印奇野心仍在,只是阶跃入局手机的这一时段,行业正在经历一个近14年未遇的冷季。
01、AI成为主体
比起一部硬件配置堪堪的中端手机,阶跃把更多叙事篇幅放在AI、放在用户与AI的交互上。
据发布会介绍,Step AOS 1.0可实现“用户说出目标,Amoo即跨应用完成任务,以结果卡片返回”。例如,一句话生成PPT,拍一张演唱会海报即可查票、规划行程等。系统将传统App界面与Amoo设为并列入口,任务按难度分流——简单任务直接跳转,中等任务返回卡片,复杂任务由多个Agent(智能体)接力。
硬件配六麦克风阵列与低功耗音频感知芯片,信噪比70dB,支持全天候拾音;背面MiniLED点阵屏实时显示AI从唤醒、思考到执行的状态。系统侧打通办公生态Workbuddy,推出开发工具Step Studio,并与支付宝达成AI合作。
东吴证券研报指出,个人Agent持续执行购物、出行、信息管理等高频生活任务,将推高C(用户)端AI调用频次与交互时长;而要完成这些任务,终端需要持续获取位置、语音、视觉、日程等上下文信息,推动手机从传统交互入口,升级为“持续在线的感知、交互与执行载体”。为满足低时延、隐私保护和功耗要求,一部分环境感知与轻量化推理任务正在向端侧迁移——或许,正是模型公司必须下场硬件的动因。
苏商银行特约研究员付一夫对北京商报记者表示,模型公司从卖模型转向造硬件,原因之一在于端侧AI落地需要软硬深度协同;自有硬件未必是唯一路径,但在当前阶段,它能让模型公司直接掌握用户入口和数据闭环,打磨真正可用的端侧智能体。不过他同时指出,眼下手机换机需求疲软,AI还没有成为普通用户换机的硬性理由。
北京商报记者就相关产品及业务问题向阶跃团队发去采访函,截至发稿未能得到回复。
02、产业链的风声
在此之前,阶跃的融资列表里,已然出现了手机供应链的身影。天眼查融资记录显示,今年1月B+轮融资中,华勤技术已现身股东名单;5月Pre-IPO轮、近25亿美元融资里,华勤技术、龙旗科技、豪威集团、中兴创投再次集体入局——整机设计制造、图像传感器、品牌渠道……供应链关键环节都有股东在场。
但翻开股东自己的财报,手机业务这盘棋并不轻松。华勤技术2026年半年报显示,公司上半年营收约937.19亿元,同比增长11.65%;归母净利润约30亿元,同比增长58.8%;扣非净利润约16.75亿元,同比增长11.04%。同期业绩说明会上,华勤提到,上半年智能手机在行业承压下销量和收入均有增长,但全年出货量预计同比下降5%—10%,收入端基本持平;公司仍居手机ODM(原始设计制造商)、平板ODM、穿戴ODM三项第一,移动端消费电子收入将从去年800多亿元增至全年超900亿元——增量主要来自平板、穿戴和AIoT(人工智能物联网),而非手机本身。华勤判断,今年手机市场处于相对底部区间,明后年有望逐步反弹;目前行业ODM渗透率不足50%,长期有机会提升至55%。
另一边,龙旗科技的压力更为直接。公司上半年营收约186.61亿元,同比下滑6.26%;归母净利润约2.46亿元,同比下滑30.86%;扣非后净亏损约1.01亿元,同比下滑156.52%。其中智能手机业务收入约124.20亿元,同比下降11.43%。公司解释,二季度手机出货量环比一季度增长近20%,主要来自下游客户拉货节奏和成熟平台迭代,并未提及市场需求相关话题。
况且,股东身份不等于成本补贴。在存储高企、ODM利润被压缩的周期里,一个首批订单量有限的新品牌很难在议价中拿到优势。屿策智库秘书长侯文杰对北京商报记者表示,手机产业链股东入局,为量产和渠道铺路,也把供应链利益绑在一起——可以同甘,也可能共苦。
而阶跃自己需要证明,这盘硬件新局既值得消费者买单,也值得盟友们分出产能。
03、后来者未必有机会?
而从整体市场看,留给后来者的蛋糕并不多,且还在缩小。
IDC 2026年三季度中国手机市场跟踪报告(初版)显示,当季中国智能手机市场出货量同比下降15.4%,环比下降12.5%。头部格局走势不一:华为以21.1%的份额重回第一,同比增长17.3%,是头部厂商中唯一实现双位数增长的品牌;苹果份额17.8%,同比微降4.3%;OPPO、vivo、小米、荣耀四家份额分别为15.5%、15.3%、13.8%、13.0%,同比降幅均在17%—25%。
榜单末尾,包括所有未上榜厂商在内,“其他”一栏合计份额仅剩1.7%,同比降幅高达48.7%;Wiko、三星、中兴等边缘品牌同比降幅在45%—74%。长尾市场正在被快速出清。
TrendForce集邦咨询9月报告显示,2Q26全球智能手机产量2.75亿部,同比下降8%;全年产量预测由10.5亿部上调至10.7亿部,但同比降幅仍达14%。机构提示,此轮回暖或并非真实复苏:一部分消费者因担心存储继续涨价而提前购机,另一部分品牌此前减产过度、正在回补产量;进入2027年,存储合约价继续上行,全球产量可能面临更大下行压力。
成本端的压力也仍在加剧。TrendForce 5月数据显示,2Q26 LPDDR4X合约价季增70%—75%,LPDDR5X季增78%—83%,手机品牌被迫下调其对应产品规格。该机构的判断是:高价常态化下,中小品牌受排挤,大者恒加剧——头部厂商凭借规模和议价权,持续挤压中小品牌的生存空间。
留给阶跃的市场空间,恐怕非常有限。
北京商报记者 王天逸


本网站所有内容属北京商报社有限公司,未经许可不得转载。 商报总机:010-64101978 版权合作:010-64101871
商报地址:北京市朝阳区和平里西街21号 邮编:100013 法律顾问:北京市中同律师事务所(010-82011988)

 网上有害信息举报 违法和不良信息举报电话:010-84276691 举报邮箱:bjsb@bbtnews.com.cn
ICP备案编号:京ICP备08003726号-1  京公网安备11010502045556号 互联网新闻信息服务许可证11120220001号


