
国内支付市场存量竞争白热化,传统收单机构增长见顶,全球化、跨境化转型正成为行业必争趋势。
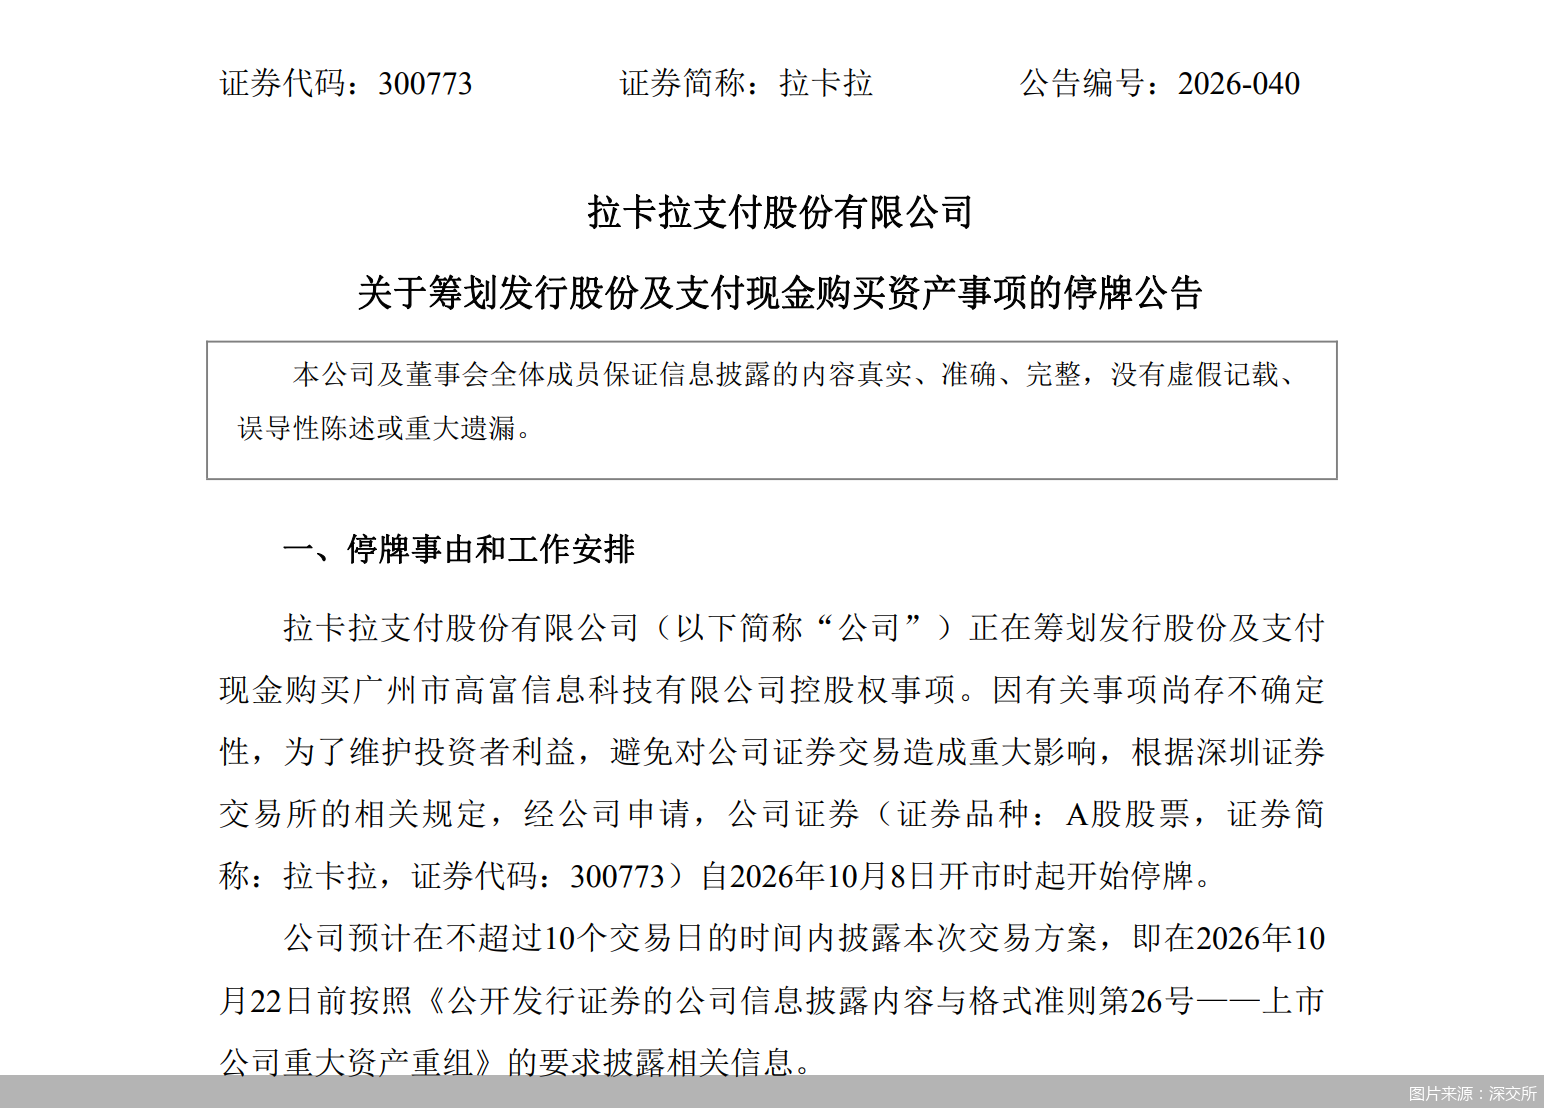
就在近日,作为国内线下支付龙头,拉卡拉正式启动对跨境支付品牌Skyee的控股收购引发业内关注。该公司发布公告称,正在筹划以发行股份及支付现金方式,购买广州市高富信息科技有限公司(旗下品牌Skyee,以下简称“高富信息”)控股权,公司股票自2026年10月8日开市起停牌。
在业内看来,拉卡拉此举,意在扭转自身跨境弱势格局、打造全新增长曲线,单看本次并购,仍难以撼动跨境支付头部格局,但将重塑拉卡拉自身业务结构,未来整合能力与合规能力将成为成败关键。
从参股协同到筹划控股,重组事项存不确定性
国内第三方支付机构拉卡拉正式抛出一笔重要的产业收购计划。9月30日,拉卡拉发布公告称,正在筹划以发行股份及支付现金方式,购买高富信息控股权,因有关事项尚存不确定性,为了维护投资者利益,避免对公司证券交易造成重大影响,根据深圳证券交易所的相关规定,经公司申请,公司证券自2026年10月8日开市时起开始停牌。
公告披露,本次交易尚处于筹划阶段,初步交易对方为除拉卡拉下属全资子公司海南云商互联科技有限公司(以下简称“云商互联科技”)以外,高富信息的全部或部分股东。交易完成后,拉卡拉将把这家此前已经参股的跨境支付企业纳入控股体系之下。
目前,拉卡拉已与主要交易对方签署意向协议,但最终交易方案、作价、资产范围仍有待正式协议落地。
在时间安排上,拉卡拉称,预计不超过10个交易日内,也就是2026年10月22日前披露重组预案;若未能按期披露,公司股票最晚将于10月22日开市起复牌并终止本次筹划。公司同时提示,本次重大事项仍存在较大不确定性,各项条款尚在商讨论证当中。
公开信息显示,高富信息创立于2016年,总部位于广州,Skyee已构建覆盖超过100个国家的全球本地支付结算业务,业务范围遍及亚洲、北美、欧洲等主要地区,并已在美国、英国、日本、中国香港、新加坡等地成立分部机构。
Skyee服务产品全面覆盖跨境电商收款、外贸收款,企业外汇交易管理、全球供应商支付等。目标是打造一站式全球资金收换付平台,截至目前,已累计为24万+企业用户提供跨境结算服务。
2021年,Skyee成为拉卡拉成员企业,天眼查显示,当年7月,云商互联科技成为高富信息二股东,持股比例高达31.1538%,认缴出资额168.75万元。
针对此次交易,北京商报记者向拉卡拉采访,但截至发稿未收到后者回复。
业内认为,拉卡拉此前已经通过子公司完成战略入股,双方在产品、渠道、商户资源上长期协同合作,本次从参股走向控股,是既有战略的进一步深化。
补齐跨境短板,但业绩拉动效果有限
众所周知,目前国内线下收单市场趋向饱和,费率下行、存量竞争持续挤压利润空间,跨境支付赛道成为一众支付机构寻找第二增长曲线的方向。
拉卡拉便在其中,该公司谋求跨境业务发展,从财报变化上可窥出一二。数据显示,拉卡拉2026年上半年实现营业收入32.57亿元,同比增长22.86%;归属于上市公司股东净利润6.69亿元,同比增长191.67%;扣除非经常性损益后归母净利润2.19亿元,同比增长50.28%。拉卡拉称,增长主要系公司主营业务盈利能力向好,以及出售公司持有的上市公司股票投资收益较去年同期大幅增长所致。
跨境支付上,拉卡拉报告期跨境支付交易规模543.64亿元,同比增长46.38%;外卡交易金额同比增长81.57%,跨境活跃商户超过25万家。
博通咨询首席分析师王蓬博告诉北京商报记者,拉卡拉推进从战略参股转向控股Skyee,核心动因在于自身跨境业务长期存在明显短板,跨境板块在整体营收中占比极低,无法形成有效增长极。当前跨境支付赛道已是红海,早期红利已被头部机构抢占,头部玩家搭建起完整的跨境综合服务体系,拉卡拉赛道布局滞后,此前仅参股的模式无法完成资源深度整合,控股成为被动补齐业务缺口的选择。
不过,谈及此次交易对双方的影响,王蓬博进一步称,“从此前的业务扩展和市场本身的情况不难推测,本次交易对拉卡拉来说,仅能完善跨境业务牌照和网络布局,无法根本性改变其跨境业务弱势现状,业绩提升空间有限。而且Skyee原有业务本身增长表现一般,不然前期参股阶段就能够带动拉卡拉跨境业务增长,另对Skyee来说,纳入拉卡拉控股体系后,独立发展空间会被压缩,市场化决策效率下降,原有业务优势很难持续放大”。
南开大学金融学教授田利辉则从战略层面解读称,拉卡拉本次由参股升级为筹划控股,核心战略考量就是将跨境支付从参股协同升格为并表核心能力,突破原有业务天花板,开辟第二增长曲线。
“对拉卡拉而言,此举能够增厚跨境收入、优化估值,实现集团层面资源统一调配;Skyee则能获得资本与持牌平台支持,加速海外网络布局,但随之而来的是自主运营空间收窄,且并购带来的整合成本与商誉风险,需要注意。”田利辉说道。
难撼行业基本盘,应严控整合风险
当前跨境支付赛道格局已经相对固化,银行、头部支付机构、跨境收款独角兽瓜分存量外贸与跨境电商客户,各方合作稳定,行业壁垒不小。
王蓬博认为,拉卡拉本次收购属于企业内部业务补短板行为,不会对行业现有竞争格局产生实质影响。拉卡拉跨境业务整体处于弱势梯队,体量、客户储备、服务体系对比专业跨境服务商存在明显差距,并非市场主流跨境支付玩家。在他看来,收购落地后,Skyee将成为拉卡拉集团跨境业务的核心运营载体,承担集团跨境收款、外贸结算、外汇管理等全部跨境业务布局。
“双方协同的机遇,更多可能在于盘活存量合作资源和国内商户资源。但我认为协同难点十分突出,一方面国内收单商户与跨境商户需求割裂,资源导流转化率极低,另一方面拉卡拉国内业务体系与跨境业务运营、合规体系适配性差,整合成本高,叠加行业头部壁垒稳固,整体很难做出规模化业绩。”王蓬博补充道。
田利辉则分析,拉卡拉跨境业务基数小、增速尚可,处于第二梯队向第一梯队跃进的阶段,持牌资质与海量商户是核心优势,但全球网络深度仍待补强。收购后Skyee宜定位为跨境收款与全球结算能力中心,重点布局跨境电商收款、B2B外贸收款以及外汇管理。机遇集中在客户双向转化与牌照协同,难点在于系统打通、团队融合、合规成本以及两类商户的客户逻辑差异,最终成败取决于双方能否产生业务化学反应。
谈及本次收购,王蓬博进一步提出,收购后要重点防范水土不服的整合难题、赛道增量不足、核心团队与客户流失三大风险,拉卡拉需要摒弃国内收单的运营思维,维持Skyee原有业务独立性,严控收购成本与整合风险,降低对本次收购的业绩预期。
田利辉则指出,拉卡拉并表Skyee后,将对中小跨境收款机构形成挤压,但难撼连连、蚂蚁等头部机构。需注意资产范围是否含海外牌照主体、商誉减值、合规整合与核心团队流失。建议合理估值、分步整合,先系统接口与数据共享,再统一风控与文化,以合规深耕筑长期壁垒。
北京商报记者 刘四红


本网站所有内容属北京商报社有限公司,未经许可不得转载。 商报总机:010-64101978 版权合作:010-64101871
商报地址:北京市朝阳区和平里西街21号 邮编:100013 法律顾问:北京市中同律师事务所(010-82011988)

 网上有害信息举报 违法和不良信息举报电话:010-84276691 举报邮箱:bjsb@bbtnews.com.cn
ICP备案编号:京ICP备08003726号-1  京公网安备11010502045556号 互联网新闻信息服务许可证11120220001号


