
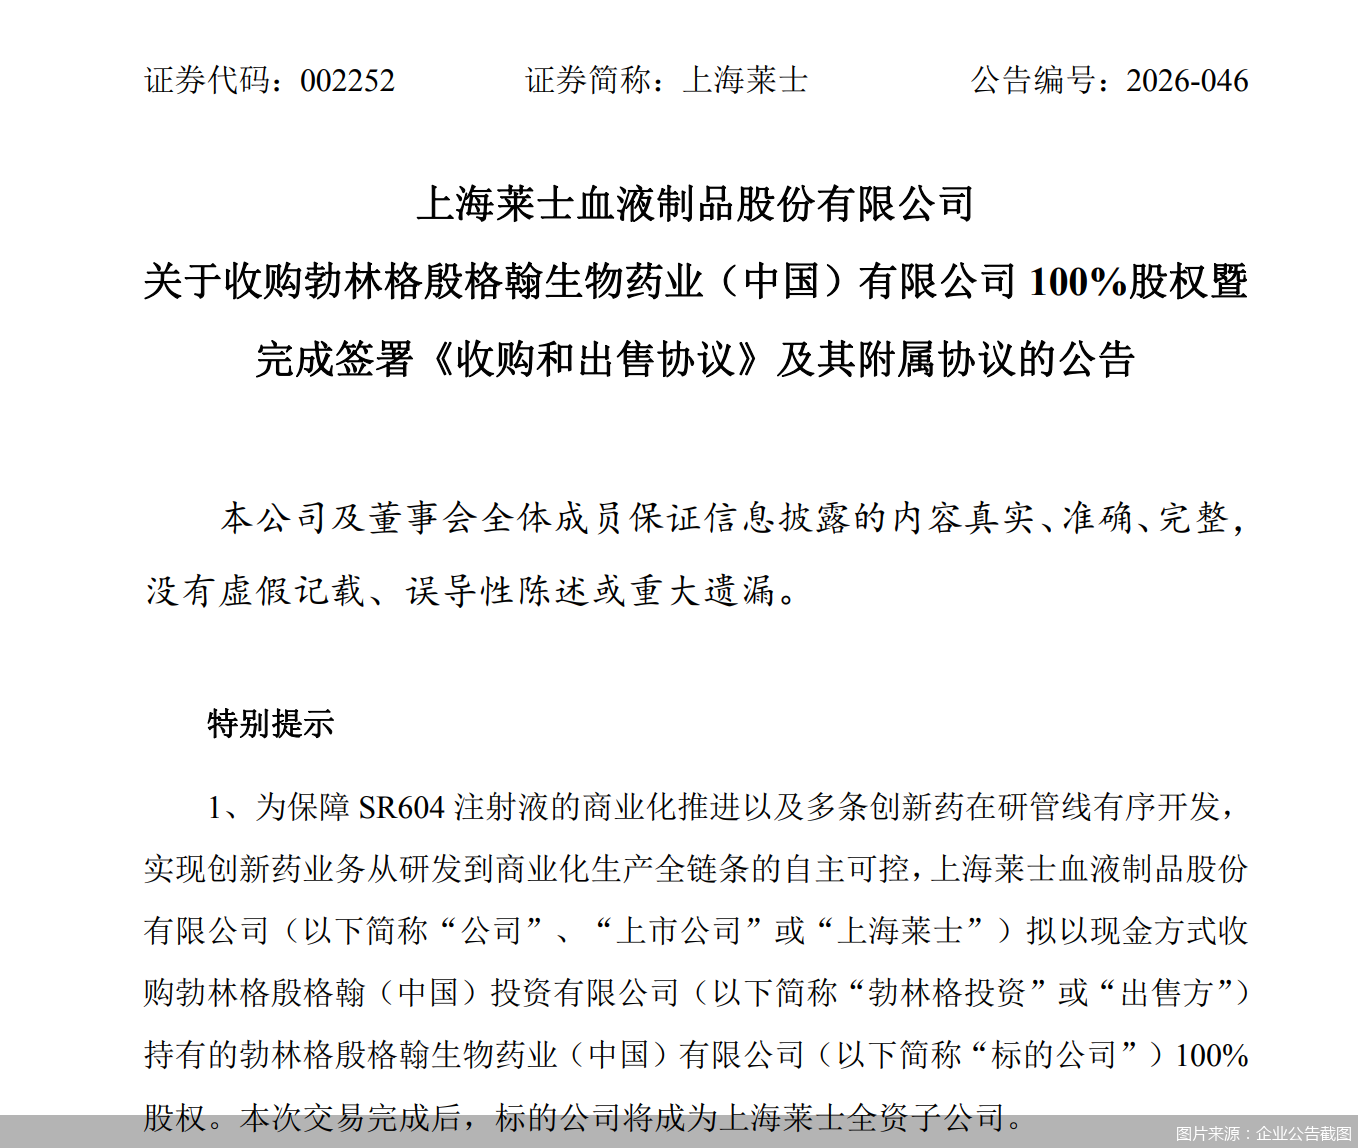
以1元基准价格,上海莱士拟将勃林格生物药业中国收入囊中。近日,上海莱士公告称,拟以现金收购勃林格殷格翰生物药业(中国)有限公司100%股权,股权基准价格为1元,预计最终收购价不超过2000万元。勃林格生物药业位于上海张江,曾代工生产了百济神州的PD-1替雷利珠单抗,率先在国内将首个MAH制度下采用合同生产模式的创新生物药推向市场。然而,受下游需求波动影响,该基地2024年至2026年一季度持续亏损,仅2025年亏损就达2.59亿元。
对上海莱士而言,这笔交易的意义不在于财务并表,而在于锁定生产安全。上海莱士已明确将创新药定位为第二增长曲线,其全球首创的血友病单抗药物SR604的工艺转移与放大、Ⅱ/Ⅲ期临床样品生产均由勃林格生物药业中国承接落地,若生产能力转移或流失,将直接对核心管线的落地带来不确定性。在传统血制品业务承压,2026年上半年营收、净利降幅扩大的背景下,将这一基地收归自有,是上海莱士保障创新药业务如期推进的关键一步。
1元基准价收购接连亏损生产基地
根据公告,本次交易定价遵循“无现金/无债务”原则,采用“基准价格+收购价格调整”的机制确定。基准价格为1元,收购价格调整按照与中国会计准则及《收购和出售协议》所述原则一致的基础计算,最终收购价格=基准价格+收购价格调整。截至协议生效日,各方预计收购价格不超过2000万元,最终收购价格按协议相关条款确定。
勃林格生物药业中国为勃林格殷格翰(中国)投资有限公司位于上海张江的生物制药生产基地,其可以为生物医药创新企业提供从临床样品制备到商业化生产的一站式服务,并覆盖CMC注册支持、分析方法开发与验证等专业技术服务。基地配有独立的GMP原液车间、商业化制剂生产线及相关配套设施,具备6000升规模生产能力,技术生产与质控团队稳定专业,是稀缺的成熟产业化资产。
勃林格生物药业中国并非没有辉煌。勃林格殷格翰中国在微信公众号中提及该基地时曾多次表示,该基地将产业链中的“生产瓶颈”转型为“服务平台”,推动了中国药品上市许可持有人(MAH)制度改革的突破。据了解,该基地代工生产了百济神州的PD-1替雷利珠单抗,率先在国内将首个MAH制度下采用合同生产模式的创新生物药推向市场。值得注意的是,2025年3月,勃林格殷格翰中国还曾提出“加强在华生物制药合同生产服务组合”,仅一年半后,勃林格生物药业中国便面临易主结局。
尽管历史辉煌,但近年来,勃林格生物药业中国的业绩情况却并不理想,持续处于亏损状态。受市场下游需求波动影响,2024年、2025年及2026年一季度公司分别实现收入5.86亿元、2.32亿元、3258.53万元,分别亏损7329.18万元、2.59亿元、1678.67万元。
医药行业分析师朱明军告诉北京商报记者,勃林格生物药业中国走到出售这一步,核心问题出在订单上。“这家工厂拥有6000L商业化产能和完整的哺乳动物细胞技术平台,硬件底子很好,但作为跨国药企在华布局的CDMO,它面临本土CDMO的激烈价格竞争,外部订单持续不足。母公司勃林格殷格翰调整中国大分子CDMO业务布局,与其继续输血,不如交给有明确自用产能需求的下家。”他表示。
北京中医药大学卫生健康法学教授、博士生导师邓勇则表示,本次1元基准价是“无现金无债务”交易框架,最终交易对价不超过2000万元,本质是出售方承担历史负债,盘活成熟生物药生产资产。
搭建第二增长曲线,短板不仅在产能
尽管勃林格生物药业中国对于勃林格殷格翰来说已成为负累,但对上海莱士来说,却意义重大。
上海莱士主营业务为生产和销售血液制品,主要产品为人血白蛋白、静注人免疫球蛋白、特异性免疫球蛋白、凝血因子类产品等,是目前中国最大的血液制品生产企业之一。不过,自2025年来,上海莱士业绩严重承压。当年,公司实现营收73.48亿元,同比下降10.13%;净利润为15.77亿元,同比下降28.1%。分产品来看,2025年,上海莱士的自产白蛋白、进口白蛋白、静丙的营业收入均同比下滑,仅其他血液制品的营收实现同比小幅增长。
2026年上半年,受国家增值税相关政策、行业政策、市场竞争、渠道库存主动调整等因素影响,血液制品行业上市公司营业收入及净利润同比下降。上海莱士颓势延续,营收和净利润降幅进一步扩大,分别为同比下降18.79%和35.8%。
主业承压之际,上海莱士正在加大创新药投入。上海莱士已明确将创新药定位为第二增长曲线,聚焦出凝血、自免、炎症等领域推进多款具备全球首创潜力的新靶点、新机制抗体药物研发。2026年上半年,上海莱士研发投入1.34亿元,同比增长32.49%,公司明确表示,增长主要来自创新药研发管线投入的增加。
其中,上海莱士SR604注射液是全球首个靶向活化蛋白C(APC)的血友病单抗药物,其血友病A/B适应症已进入Ⅲ期临床试验,血管性血友病患者出血发作的预防治疗及先天性凝血因子Ⅶ缺乏症患者出血发作的预防治疗均已进入多次给药预防治疗疗效探索Ⅱ期试验。
据了解, SR604的工艺转移与放大、Ⅱ/Ⅲ期临床样品生产均由勃林格生物药业中国承接落地。上海莱士在公告中坦言,随着勃林格投资调整其中国大分子 CDMO 业务布局,若相关生产能力发生转移或流失,将直接对公司核心管线的临床样品供应、工艺延续性及后续商业化落地带来不确定性。
上海莱士表示,通过此次交易,上海莱士将该基地收归自有,将从根源上化解供应与工艺中断风险,为SR604及后续品种的如期推进增强确定性。同时,项目交割完成后,该基地将定位为上海莱士自有创新药产业化载体,优先承接内部管线的工艺转移、临床样品制备与商业化生产任务。
不过,至于创新药能否真正成为第二增长曲线,朱明军表示,这一方向是对的,但挑战同样现实。上海莱士2025年研发投入占营收仅3.04%,与国际血制品同行存在客观差距,核心管线SR604仍处于临床阶段,距离商业化还有不短的距离。收购勃林格基地补齐了生产端的短板,但创新药从临床到上市再到放量,需要的是研发能力、临床推进速度和商业化团队的综合比拼,这些恰恰是血制品企业最不熟悉的领域。“第二增长曲线要真正立起来,光有产能还不够。”
就相关问题,北京商报记者向上海莱士发送采访函,截至发稿未获得回复。
供需失衡下,血制品企业集体面临增长瓶颈
除布局创新药业务外,出海成为上海莱士在业绩承压之下的另一个选择。
上海莱士在2026年半年报中将2026年称为“出海元年”,表示将与同路生物、南岳生物分工协同,围绕潜力新兴市场落地分层注册拓展路径,从注册申报、临床数据补齐、GMP合规认证、经销商深度运营到本地化学术推广实现多维度突破;同步搭建覆盖业务拓展、法规注册、订单运营的专业化国际化人才队伍,夯实海外业务组织底座。
事实上,2025年以来,血液制品企业业绩普遍不佳。2026年上半年,多家血制品企业营业收入和归母净利润均出现同比下降。营收方面,上海莱士、天坛生物、华兰生物、派林生物、博雅生物、卫光生物均录得同比两位数下降;净利润方面,天坛生物、派林生物、博雅生物、卫光生物降幅超50%,其中博雅生物净利润下降近80%。
朱明军认为,本轮全行业业绩承压,根源在于供需格局发生了根本性逆转。供给端,2022到2024年全国采浆量增长较快,白蛋白和静丙的供应量持续放大,但需求端的增速完全没有跟上。医保控费和DRG/DIP支付改革落地后,医院在临床使用上更加谨慎,人血白蛋白和静丙这两个高度依赖院内渠道的大品种首当其冲。供给在增、需求在收,渠道库存越来越高,企业为了出货只能降价,毛利率被持续压缩。博雅生物净利润降幅接近80%,天坛生物、华兰生物也出现两位数下滑,说明这不是个别企业的经营问题,而是整个行业从卖方市场转向买方市场的结构性变化。过去靠浆站数量和牌照壁垒就能“躺赢”的时代已经结束了。
在此背景下,出海成为不少企业的共同选择。天坛生物亦持续推动核心产品出海,今年上半年获得3个海外注册证书,完成PCC[规格:300IU(15ml)/瓶]在中国澳门的上市备案,并获得静丙在土耳其[规格:5g/瓶(10%,50ml)]和中国香港[规格:5g/瓶(10%,50ml)和2.5g/瓶(5%,50ml)]的上市许可,累计拥有海外上市许可证 10余个。
邓勇认为,出海是增量补充,但并非短期脱困的万能方案。东南亚、拉美等新兴市场存在血制品缺口,可以消化部分国内过剩产能,对冲国内价格下行压力。但血制品出海面临严格的GMP认证、海外临床注册、本地化学术推广等壁垒,注册周期长、前期投入大。短期海外收入体量有限,只能作为国内主业的补充;中长期看,具备合规与渠道能力的企业,可以依托出海平滑国内周期波动。
朱明军则进一步指出,血制品企业要想真正要走出困境,仍要等行业供需重新找到平衡点,同时企业自身在产品结构和创新能力上完成升级。
北京商报记者 王寅浩 宋雨盈


本网站所有内容属北京商报社有限公司,未经许可不得转载。 商报总机:010-64101978 版权合作:010-64101871
商报地址:北京市朝阳区和平里西街21号 邮编:100013 法律顾问:北京市中同律师事务所(010-82011988)

 网上有害信息举报 违法和不良信息举报电话:010-84276691 举报邮箱:bjsb@bbtnews.com.cn
ICP备案编号:京ICP备08003726号-1  京公网安备11010502045556号 互联网新闻信息服务许可证11120220001号


